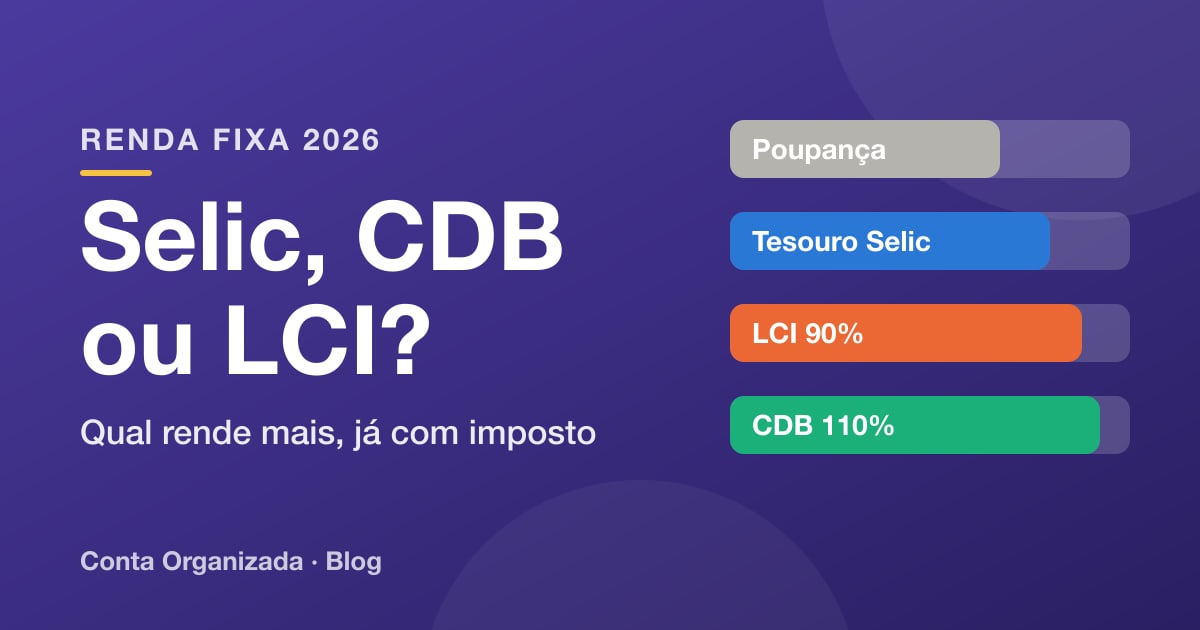
Depende do prazo. Por ser isenta de imposto de renda, uma LCI a 90% do CDI rende mais que um CDB a 110% em aplicações de 6 meses. A partir de 1 ano, quando o IR do CDB cai, o CDB passa na frente. O Tesouro Selic fica colado num CDB a 100% do CDI, com o risco do governo em vez do risco do banco.
Compare com o seu valor e o seu prazo:
Quanto R$ 10 mil rendem em 12 meses, já com imposto
Escolha o valor e o prazo. A ordem das barras muda conforme o prazo, por causa do IR:
CDI de 13,65% ao ano, usado também como aproximação da Selic. Taxas de CDB e LCI são exemplos comuns de mercado; a sua depende do banco. Tesouro Selic: taxa do site do Tesouro Direto em 04/11/2026 e custódia da B3 de 0,20% ao ano sobre o que passa de R$ 10 mil.
Ver os números em tabela
| Opção | Rende em 12 meses |
|---|---|
| CDB 110% do CDI | R$ 1.246,16 |
| LCI/LCA 90% do CDI | R$ 1.221,19 |
| Tesouro Selic | R$ 1.134,89 |
| CDB 100% do CDI | R$ 1.126,12 |
| Poupança | R$ 822,42 |
A comparação em números
Rendimento líquido de R$ 10 mil, com o CDI em 13,65% ao ano:
| Aplicação | 6 meses | 12 meses | 24 meses |
|---|---|---|---|
| CDB 110% do CDI | R$ 583 | R$ 1.246 | R$ 2.762 |
| LCI/LCA 90% do CDI | R$ 593 | R$ 1.221 | R$ 2.592 |
| Tesouro Selic | R$ 533 | R$ 1.135 | R$ 2.499 |
| CDB 100% do CDI | R$ 529 | R$ 1.126 | R$ 2.479 |
| Poupança | R$ 403 | R$ 822 | R$ 1.712 |
Quem decide é o imposto de renda. CDB e Tesouro pagam 22,5% sobre o rendimento em até 6 meses, 20% até 1 ano, 17,5% até 2 anos e 15% depois disso. LCI, LCA e poupança não pagam nada.
Como comparar LCI com CDB
Divida a taxa da LCI por (1 − alíquota do IR) do seu prazo:
- Até 6 meses: LCI de 90% do CDI ÷ 0,775 = equivale a CDB de 116%.
- Até 1 ano: 90% ÷ 0,80 = CDB de 112,5%.
- Até 2 anos: 90% ÷ 0,825 = CDB de 109%.
- Acima de 2 anos: 90% ÷ 0,85 = CDB de 106%.
Se o CDB oferecido paga mais que esse número, ele ganha. Se paga menos, a LCI ganha.
O que muda além do rendimento
| Tesouro Selic | CDB | LCI / LCA | |
|---|---|---|---|
| Quem garante | Tesouro Nacional | FGC até R$ 250 mil | FGC até R$ 250 mil |
| Imposto de renda | Sim, regressivo | Sim, regressivo | Isenta |
| Resgate | No mesmo dia ou no seguinte, conforme o horário | Diário ou no vencimento | Só depois de 6 meses |
| Custo | Custódia de 0,20% a.a. acima de R$ 10 mil | Nenhum | Nenhum |
| Mínimo | ≈ R$ 200 (1% do título) | Baixo, varia por banco | Costuma ser maior |
O Tesouro Selic rendia Selic + 0,1062% ao ano no site do Tesouro Direto em 4 de novembro de 2026. Desde 2025, a B3 cobra a custódia só no resgate.
O Tesouro Reserva é a novidade de 2026: rende a Selic, tem resgate 24 horas por dia e aceita a partir de R$ 1, mas só é vendido pelo Banco do Brasil.
Por onde começar
- Reserva de emergência: Tesouro Selic, Tesouro Reserva ou CDB de liquidez diária a 100% do CDI. Nada com carência. Veja quanto ter de reserva.
- Metas de 6 meses a 2 anos: LCI, LCA ou CDB com vencimento, comparando o rendimento líquido pela conta acima.
- Prazos longos: os mesmos títulos, mais Tesouro IPCA+ para proteger da inflação.
Na dúvida sobre um banco médio que paga 120% do CDI, lembre que o FGC cobre até R$ 250 mil por CPF e por instituição. Acima disso, divida entre bancos.
CDI de 13,65% ao ano (outubro de 2026), usado também como aproximação da Selic. Taxas de CDB e LCI variam por banco e prazo; os percentuais acima são exemplos comuns de mercado.