A Projeção de Patrimônio é a nova tela da Conta Organizada que responde duas perguntas de uma vez: quanto eu já juntei desde que comecei a anotar minhas contas, e quanto vou ter daqui a alguns anos se continuar no mesmo ritmo.
Ela usa os lançamentos que você já fez. Não precisa preencher planilha nem informar saldo de banco.
Para ficar fácil de ver, usamos um exemplo com dados fictícios. A Ana anota as contas desde 2023, investe um pouco todo mês no Tesouro e, em 2024, deu a entrada num carro. Toque nos anos:
O patrimônio da Ana, ano a ano
Toque num ano. Barras cheias: o que já aconteceu. Barras claras: a projeção.
Juntou até hoje
R$ 57.900
Em dinheiro
R$ 24.300
Em patrimônio
R$ 33.600
- Em dinheiro
- Em patrimônio
- Projeção (base)
- Conservador
- Otimista
Fim de 2024: R$ 27.100
No ano sobraram R$ 15.200: R$ 18.000 viraram patrimônio e o dinheiro em caixa caiu R$ 2.800: ela usou parte do que tinha guardado.
Deu R$ 12.000 de entrada no carro e subiu o aporte para R$ 500.
Dados fictícios, os mesmos dos prints do app. Valores nominais: sem rendimento dos investimentos e sem inflação.
Ver os números em tabela
| Ano | Em caixa | Em patrimônio | Acumulado |
|---|---|---|---|
| 2023 | R$ 8.300 | R$ 3.600 | R$ 11.900 |
| 2024 | R$ 5.500 | R$ 21.600 | R$ 27.100 |
| 2025 | R$ 15.600 | R$ 28.800 | R$ 44.400 |
| 2026 (até hoje) | R$ 24.300 | R$ 33.600 | R$ 57.900 |
| 2027 (projeção base) | — | — | R$ 78.808 |
| 2028 (projeção base) | — | — | R$ 98.108 |
| 2029 (projeção base) | — | — | R$ 117.408 |
| 2030 (projeção base) | — | — | R$ 136.708 |
Como ler a tela em 3 partes
1. Quanto você juntou até hoje
O número grande do topo é a soma de tudo o que sobrou desde o primeiro lançamento. A Ana juntou R$ 57.900 de janeiro de 2023 até hoje. A tela divide esse valor em dois:
- Em dinheiro (caixa): R$ 24.300. O que sobrou e ficou disponível: conta corrente, poupança, carteira.
- Em patrimônio: R$ 33.600. O que virou bem ou investimento: os aportes no Tesouro e a entrada do carro.
2. A sobra de cada ano
O gráfico empilhado mostra para onde foi a sobra de cada ano. Em 2024, por exemplo, sobraram R$ 15.200, mas R$ 18.000 viraram patrimônio (carro + Tesouro). A Ana usou R$ 2.800 do que tinha guardado em dinheiro.
Isso não é prejuízo: o dinheiro só mudou de forma. Por isso o acumulado continuou subindo.
3. Onde você chega: três cenários
A projeção parte do que você já tem e soma uma sobra por mês até o fim de cada um dos próximos 4 anos:
| Cenário | Sobra por mês usada | Ana no fim de 2030 |
|---|---|---|
| 🟠 Conservador | Só as receitas fixas já lançadas, menos o custo de vida médio | R$ 120.375 |
| 🟢 Base | A média dos últimos 12 meses | R$ 136.708 |
| 💚 Otimista | A média dos últimos 6 meses, quando ela está melhor | R$ 141.200 |
O base é o mais provável: ele só repete o que você já vem fazendo. O conservador é útil para saber o "pior caso razoável", sem contar com freelas, bônus ou 13º.
O detalhe que muda tudo: marcar o que é patrimônio
Se você investe todo mês, paga um financiamento ou deu entrada num imóvel, esse dinheiro sai da conta como uma despesa qualquer. Para o app, é como se ele tivesse sumido.
Por isso agora dá para marcar uma categoria como patrimônio. Veja a diferença com os mesmos lançamentos da Ana:
O mesmo histórico, com e sem marcar
Os lançamentos são idênticos. Muda só se Investimentos e Carro estão marcados como patrimônio.
Parece que juntou
R$ 24.300
Sobra por mês
R$ 1.175
Em patrimônio
R$ 0
- Em dinheiro
- Em patrimônio
Sem marcar, a tela mostra só R$ 24.300 e uma sobra de R$ 1.175 por mês. O dinheiro investido parece gasto. Troque para "Marcando patrimônio" e veja a diferença.
Sem a marcação, o aporte no Tesouro e a entrada do carro aparecem como gasto, como se o dinheiro tivesse sumido.
Sem marcar, parece que a Ana juntou só R$ 24.300 e guarda R$ 1.175 por mês. Marcando "Investimentos" e "Carro", aparece o retrato real: R$ 57.900 juntados e R$ 1.608 por mês.
Como marcar uma categoria
- Vá em Categorias e toque em editar na categoria (ex.: 📈 Investimentos).
- Ligue a chave "Conta como patrimônio" e salve.
- Pronto: a categoria ganha o selo Patrimônio na lista, e as subcategorias dela também passam a contar.
O que marcar:
- Despesas: aporte em investimentos, entrada ou parcela de imóvel, compra de carro, quitação antecipada de dívida.
- Receitas: resgate de investimento e venda de um bem. Elas saem do patrimônio, porque não são renda nova.
O que não marcar: gastos que não deixam nada para trás, como aluguel, mercado, viagem e conserto.
E você, onde chega?
Faça a conta com os seus números. É a mesma regra da tela do app:
E você, onde chega?
Escolha quanto já tem e quanto sobra por mês. É a mesma conta da projeção do app.
No fim de 2031 você teria R$ 71.000: R$ 10.000 de hoje + R$ 1.000 × 61 meses.
Conta nominal, igual à do app: não soma rendimento nem desconta inflação. Para ver o rendimento, use a calculadora Quanto Rende.
Ver os números em tabela
| Fim do ano | Acumulado |
|---|---|
| 2027 | R$ 23.000 |
| 2028 | R$ 35.000 |
| 2029 | R$ 47.000 |
| 2030 | R$ 59.000 |
| 2031 | R$ 71.000 |
Quem já tem R$ 10 mil e consegue guardar R$ 1.000 por mês chega a R$ 71.000 no fim de 2031, mesmo sem contar o rendimento. Se esse dinheiro estiver investido, o valor real será maior. Veja quanto ele rende na calculadora Quanto Rende e compare as opções em Tesouro Selic, CDB ou LCI.
Como é a tela no app
Como é a tela no app
Prints reais da Projeção de Patrimônio, com os mesmos lançamentos fictícios da Ana.
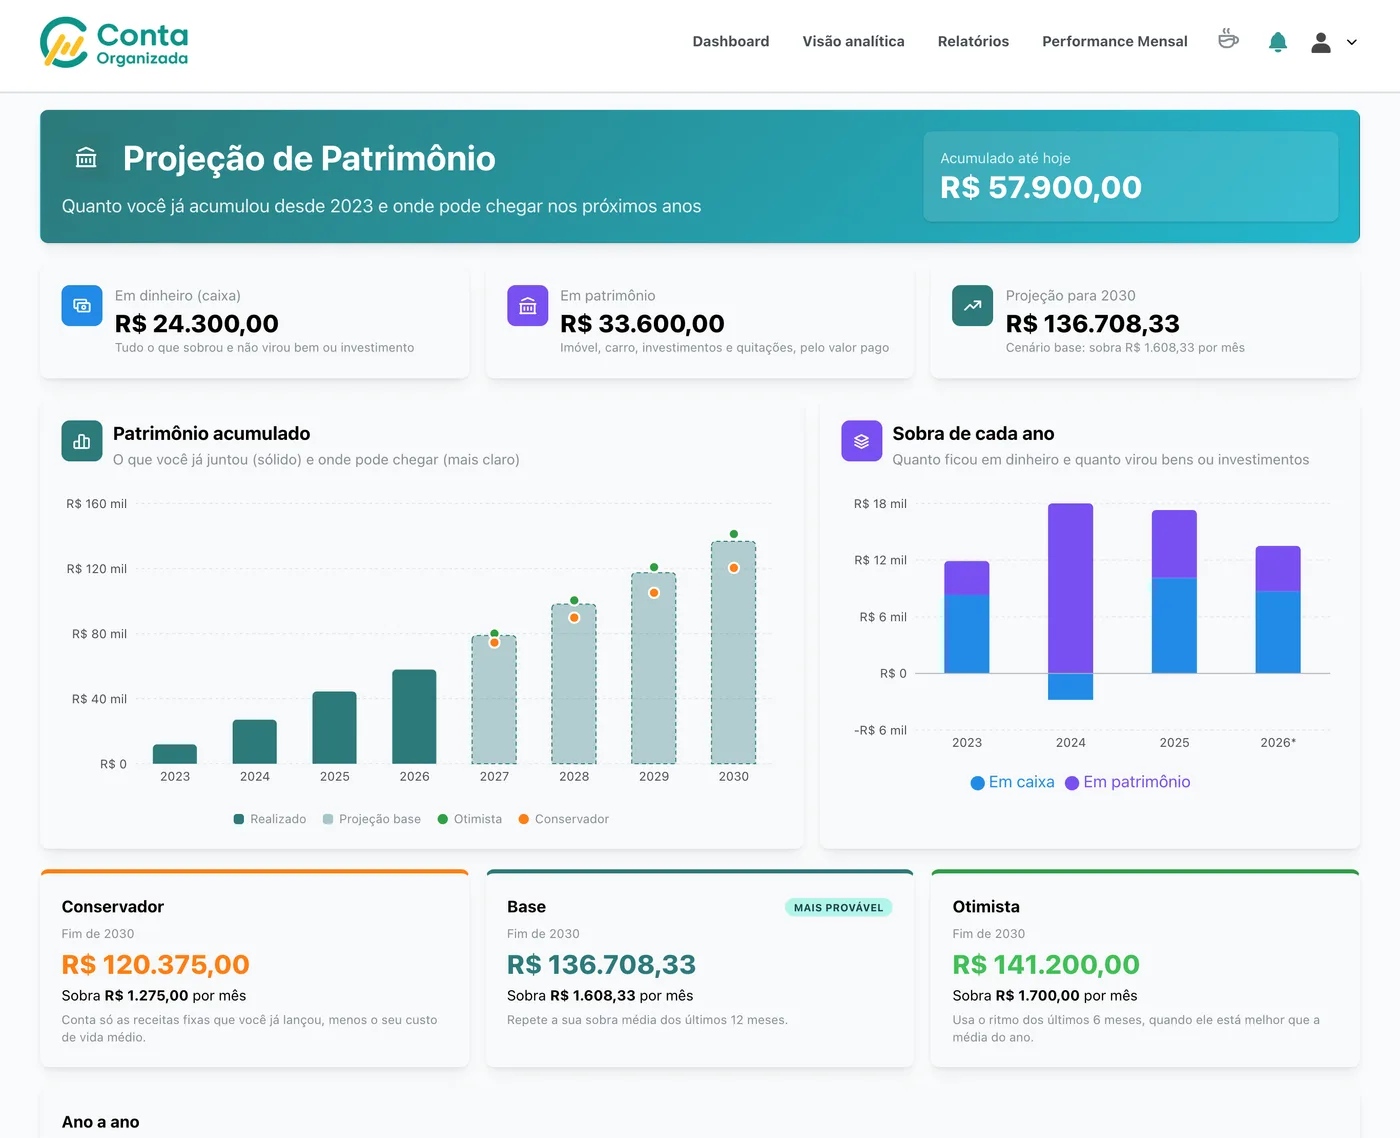
No computador: totais e gráficos
Quanto juntou até hoje, dividido entre dinheiro e patrimônio, e os dois gráficos.
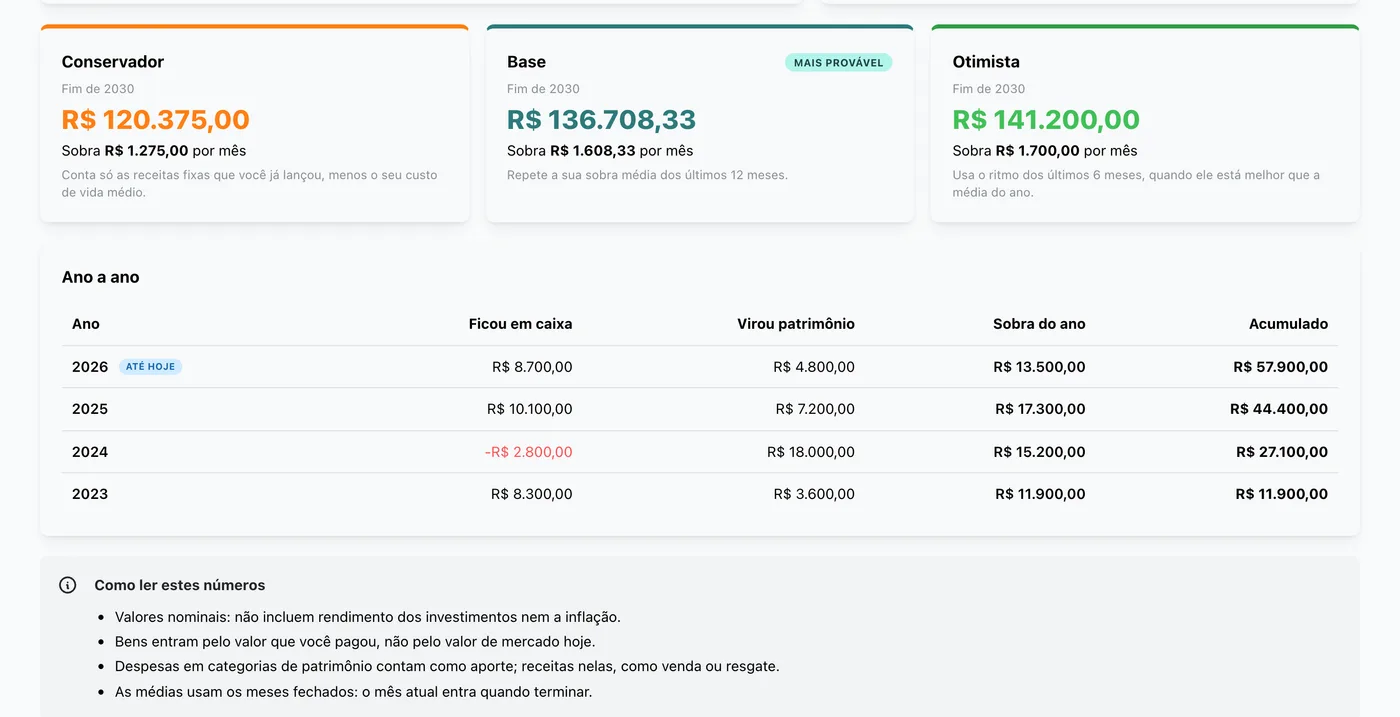
No computador: cenários e tabela ano a ano
Onde você chega em cada cenário e o que aconteceu em cada ano.
No celular
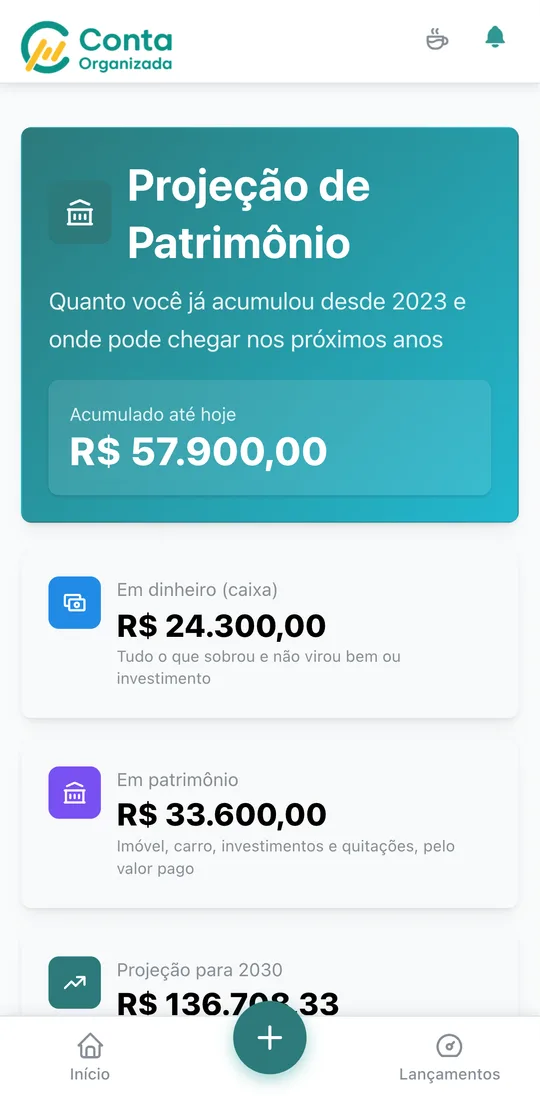
Topo e totais
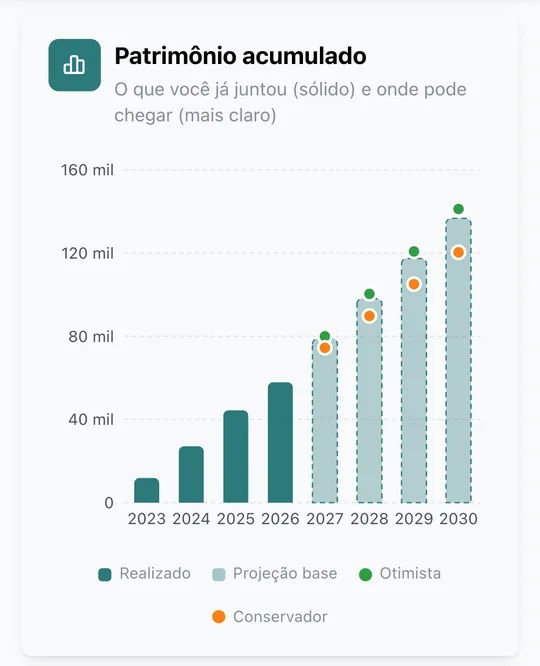
Gráfico do acumulado
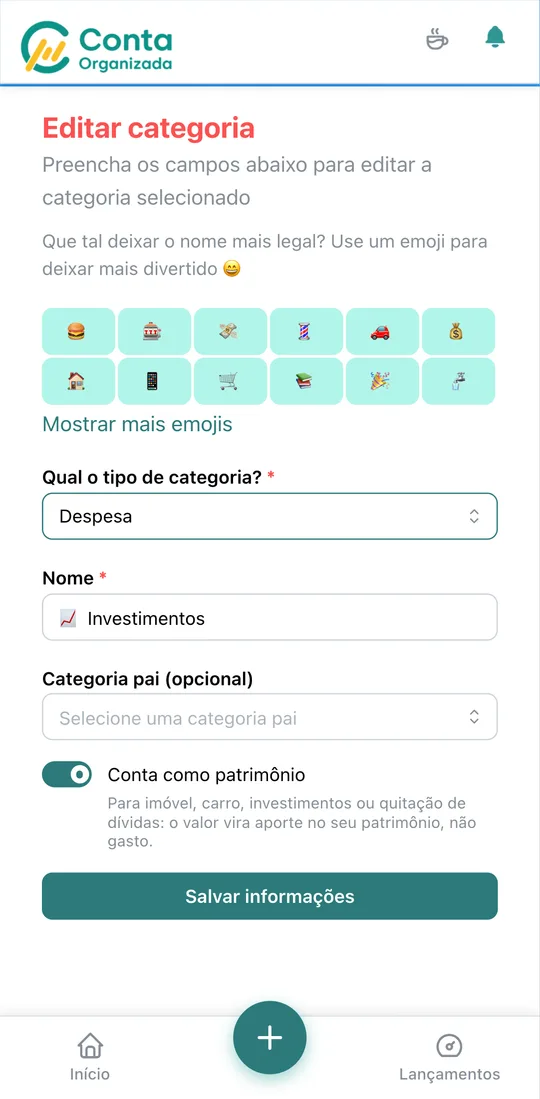
Marcando a categoria
No app: menu da conta → Ferramentas → Projeção de Patrimônio. Ou aperte Ctrl/Cmd + K e digite “patrimônio”.
Para abrir: menu da sua conta → Ferramentas → Projeção de Patrimônio. No computador, também dá para apertar Ctrl/Cmd + K e digitar "patrimônio".
O que a projeção não faz (de propósito)
- Não soma rendimento nem desconta inflação. Os valores são nominais, para você entender o seu ritmo de guardar dinheiro sem misturar com o mercado.
- Não reavalia seus bens. O carro e o imóvel entram pelo valor que você pagou, não pelo preço de hoje.
- Não conta o mês atual nas médias. Ele só entra quando fechar, para um mês pela metade não distorcer a conta.
Use em 5 minutos
- Marque as categorias de patrimônio (investimentos, imóvel, carro).
- Abra a Projeção de Patrimônio e veja quanto você já juntou desde o primeiro lançamento.
- Compare os cenários. Se o conservador estiver muito abaixo do base, sua sobra depende de receitas extras.
- Volte uma vez por mês. Se a barra do ano parar de crescer, use a Projeção Anual para achar o mês que está pesando.
- Primeiro a reserva, depois o resto. Antes de investir para o longo prazo, monte a sua reserva de emergência.
Ainda não usa? A Conta Organizada é grátis. Lance suas receitas e despesas, marque o que é patrimônio, e a projeção do seu dinheiro aparece na hora.
A Ana e os valores deste post são fictícios, criados para mostrar como a tela funciona. Os prints foram tirados do app com esses mesmos lançamentos.