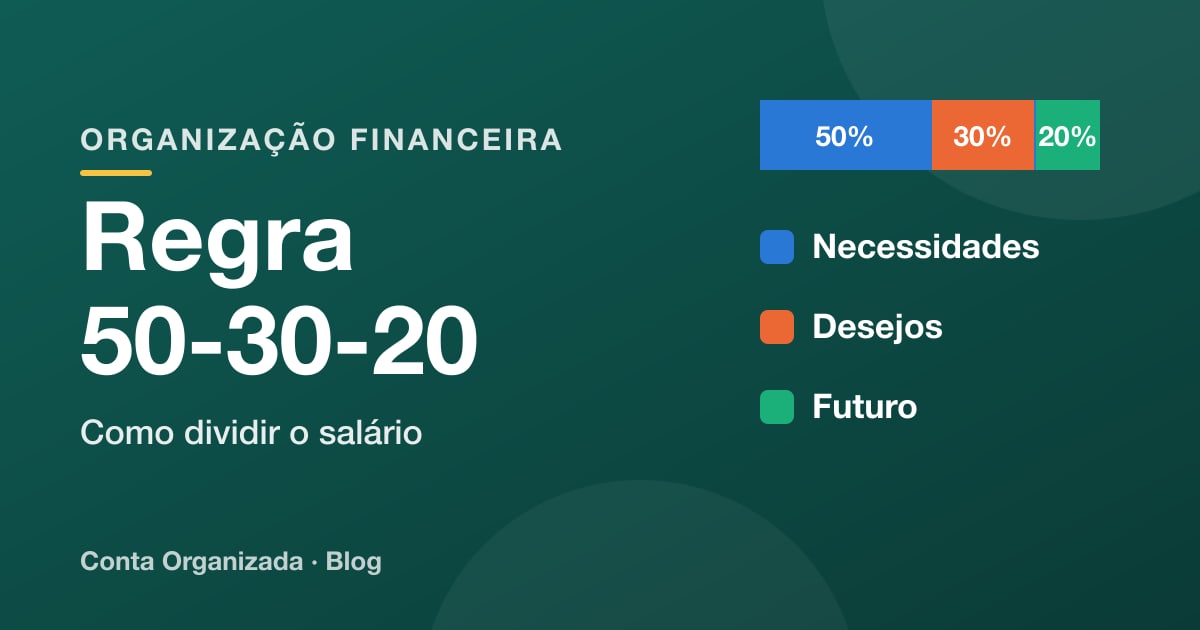
A regra 50-30-20 divide o que cai na sua conta em três fatias: 50% para necessidades, 30% para desejos e 20% para o futuro. Num salário líquido de R$ 3.500, são R$ 1.750 para as contas, R$ 1.050 para viver e R$ 700 para guardar ou quitar dívidas.
Coloque a sua renda e veja a divisão:
Como dividir o seu salário
Arraste até a sua renda líquida (o que cai na conta) e escolha a divisão:
Necessidades · 50%
R$ 1.750,00
aluguel, contas, mercado, transporte, saúde
Desejos · 30%
R$ 1.050,00
lazer, delivery, assinaturas, compras
Futuro · 20%
R$ 700,00
reserva, investimentos, quitar dívidas
50-30-20 é a divisão clássica; 60-30-10 e 70-20-10 são adaptações comuns para quem ganha menos e tem as contas básicas pesando mais. O importante é a fatia do futuro nunca ser zero.
Ver os números em tabela
| Fatia | % | Valor |
|---|---|---|
| Necessidades | 50% | R$ 1.750,00 |
| Desejos | 30% | R$ 1.050,00 |
| Futuro | 20% | R$ 700,00 |
O que entra em cada fatia
| Fatia | % | O que entra |
|---|---|---|
| Necessidades | 50% | Aluguel ou prestação, condomínio, luz, água, internet, mercado, transporte, saúde, escola, parcelas mínimas de dívidas |
| Desejos | 30% | Restaurantes e delivery, streaming, academia, roupas além do básico, viagens, presentes, hobbies |
| Futuro | 20% | Reserva de emergência, investimentos, aposentadoria e pagamento extra de dívidas |
O teste para separar necessidade de desejo é simples: se parar de pagar, você ou a sua família têm um problema real? Luz é necessidade. A TV a cabo, não.
Ganhando pouco: adapte a regra
Para quem ganha perto do salário mínimo, só o aluguel costuma passar da metade da renda. Forçar o 50-30-20 nessa situação só gera frustração. Duas adaptações comuns:
- 60-30-10: quando as contas fixas estão um pouco pesadas.
- 70-20-10: quando moradia e transporte consomem a maior parte.
A única regra que não se adapta: a fatia do futuro nunca é zero. Mesmo 5% guardados todo mês constroem a reserva que evita a próxima dívida no cartão.
Se as necessidades passam de 70%, o problema não é o orçamento, é o custo fixo. Vale olhar aluguel, plano de celular, carro e dívidas antes de cortar o lazer.
Como organizar a vida financeira em 5 passos
1. Descubra quanto você gasta
Anote tudo por um mês, ou puxe os extratos dos últimos três. Sem esse número, qualquer orçamento é chute. A planilha de controle financeiro grátis já separa as categorias e mostra o total por mês.
2. Compare com a regra
Some o que você gasta em cada fatia e compare com os percentuais. A maioria das pessoas descobre que a fatia de desejos está maior do que imagina, quase sempre por causa de delivery, assinaturas e compras parceladas.
3. Automatize o futuro
No dia em que o salário cai, uma transferência automática leva os 20% (ou 10%, ou 5%) para uma caixinha. O que fica na conta é o que você pode gastar. Veja quanto guardar por mês para cada meta.
4. Ordem do futuro: dívida cara, reserva, investimento
Enquanto houver rotativo ou cheque especial, toda a fatia do futuro vai para quitar essas dívidas (como sair das dívidas). Depois, monte a reserva de emergência. Só então, investimentos de prazo maior.
5. Revise todo mês
Dez minutos no início do mês: o que estourou, o que dá para ajustar, se a meta continua realista. Orçamento não é uma regra para seguir à risca, é um mapa para ajustar a rota.
Planilha ou app?
Os dois funcionam. A planilha é grátis e flexível, mas você lança tudo à mão. A Conta Organizada também é grátis, separa receitas e despesas por categoria, projeta as contas que se repetem e mostra no fim do mês se você ficou dentro do plano.